
ปัจจุบันไฟฟ้าในประเทศไทย ผลิตจาก 4 แหล่ง
เจาะลึกโครงสร้างระบบผลิตไฟปี 202
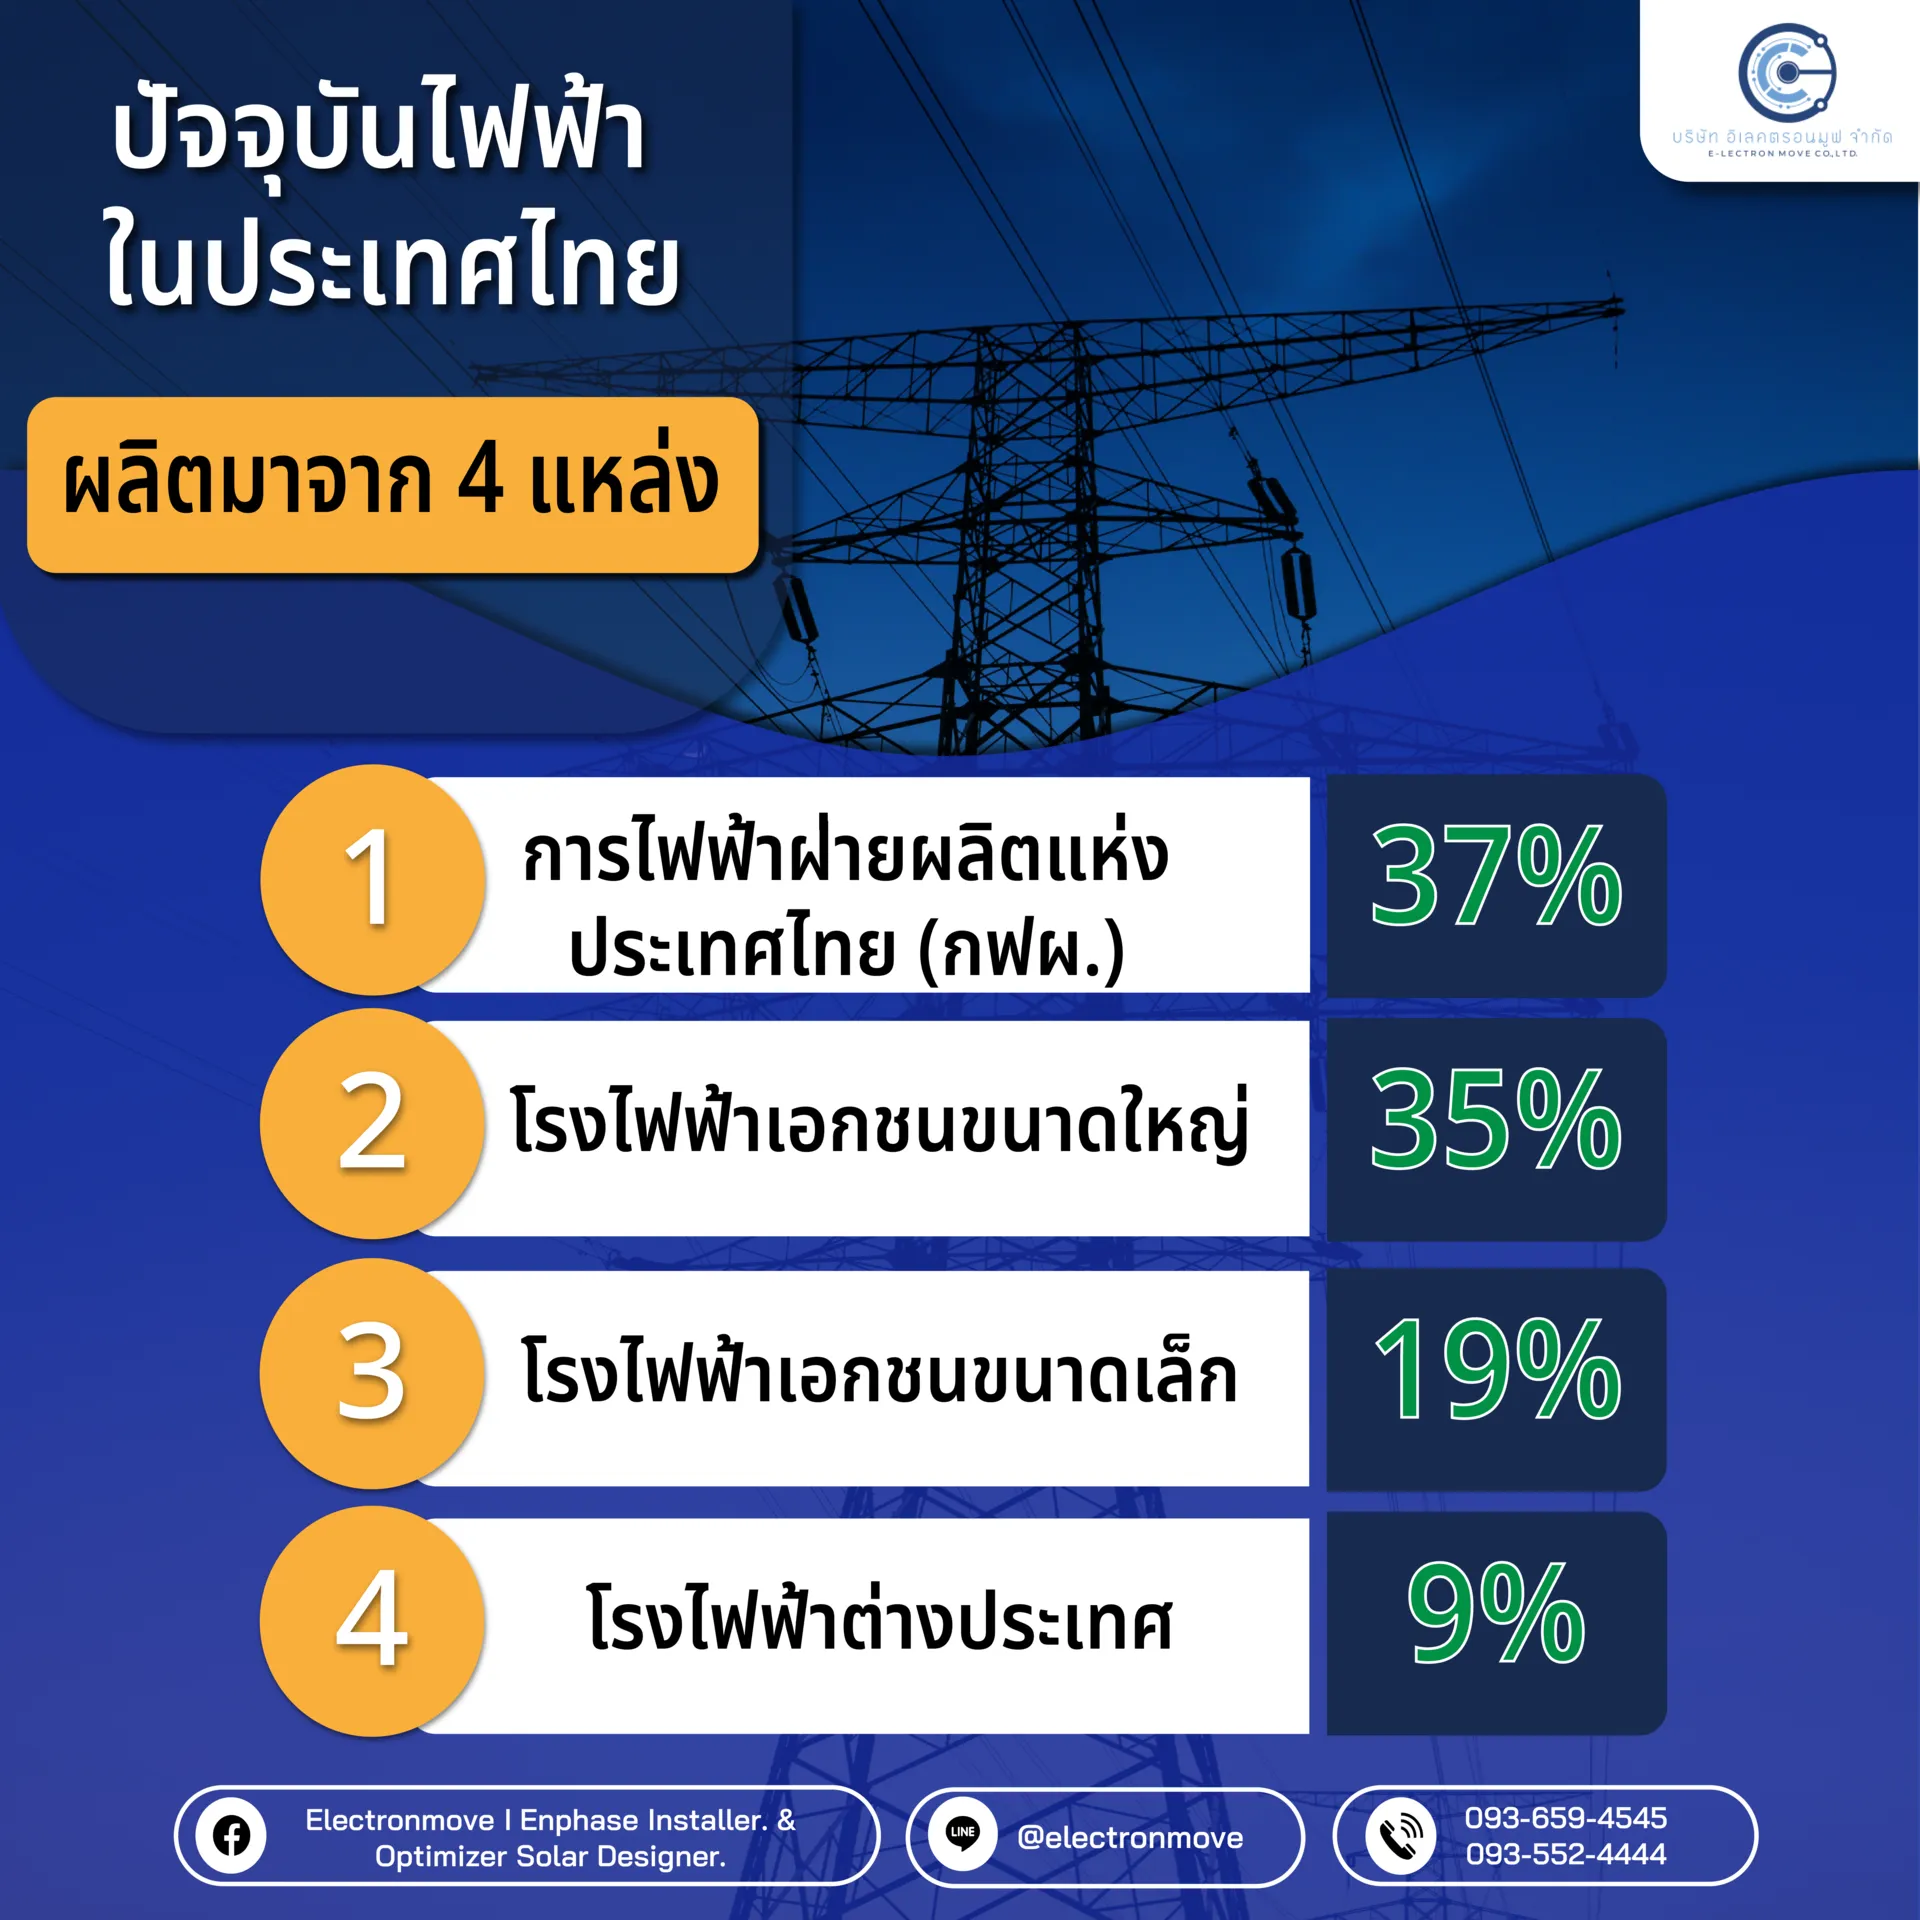
ในปี 2568–2570 นี้ ธุรกิจผลิตไฟฟ้าของไทยกำลังเผชิญกับการเปลี่ยนผ่านครั้งใหญ่ จากการเฟื่องฟูของการผลิตไฟฟ้าหมุนเวียน เทคโนโลยีพลังงานสะอาด และนวัตกรรมเพื่อรองรับความต้องการไฟที่เติบโตสูงขึ้น ทั้งในภาคอุตสาหกรรม การเดินทาง และครัวเรือน บทความนี้จะพาคุณเจาะลึกแนวโน้มสำคัญ ทั้งด้านแผนพัฒนากำลังผลิต การลงทุน ความท้าทาย และบทบาทของเทคโนโลยี ที่จะนำพาอุตสาหกรรมแห่งอนาคต
แผนพัฒนากำลังผลิตไฟฟ้าของประเทศ (PDP2024)
แผนพัฒนากำลังผลิตไฟฟ้าของประเทศไทย หรือ Power Development Plan (PDP) ฉบับปี 2024 มีเป้าหมายเพิ่มสัดส่วนพลังงานหมุนเวียนเป็น 51% ของกำลังผลิตไฟฟ้าทั้งหมด ภายในปี 2580 โดยเพิ่มกำลังการผลิตใหม่เป็น 77,407 เมกะวัตต์ เพื่อรองรับความต้องการไฟฟ้าที่สูงขึ้นและลดการปล่อยก๊าซคาร์บอนไดออกไซด์ตามกรอบ Decarbonization
แนวโน้มธุรกิจผลิตไฟฟ้าไทยปี 2568-2570
ธุรกิจผลิตไฟฟ้าในประเทศไทยกำลังก้าวเข้าสู่ช่วงเปลี่ยนผ่านที่สำคัญที่สุดช่วงหนึ่งในรอบหลายทศวรรษ จากปัจจัยหนุนทั้งด้านความต้องการใช้ไฟฟ้าที่เติบโตอย่างต่อเนื่อง การส่งเสริมของภาครัฐ การขยายตัวของพลังงานสะอาด และแรงผลักจากภาคเอกชนและนานาชาติที่ต้องการลดคาร์บอนและบรรลุเป้าหมาย ESG ภายในบทความนี้ เราจะวิเคราะห์แนวโน้มสำคัญของอุตสาหกรรมผลิตไฟฟ้าไทยในช่วงปี 2568-2570 พร้อมโอกาสและความท้าทายที่นักลงทุนและผู้เกี่ยวข้องควรรู้
ความต้องการใช้ไฟฟ้าในประเทศไทยคาดว่าจะเพิ่มขึ้นเฉลี่ย 5-6% ต่อปี โดยได้รับแรงหนุนจากการฟื้นตัวของเศรษฐกิจในประเทศ และการขยายตัวของภาคอุตสาหกรรมโดยเฉพาะธุรกิจที่ใช้พลังงานสูง เช่น Data Center, Cloud Service และยานยนต์ไฟฟ้า (EV) ขณะเดียวกัน ภาครัฐมีบทบาทสำคัญในการผลักดันผ่านนโยบายตรึงค่าไฟ และมาตรการส่งเสริมพลังงานสะอาดที่เอื้อต่อการลงทุนของเอกชน
กลุ่มผู้ผลิตไฟฟ้าภาคเอกชนหลักในระบบไฟฟ้าไทย
ตลาดผลิตไฟฟ้าไทยมีผู้เล่นหลักแบ่งเป็น 3 กลุ่มสำคัญ
- IPP (Independent Power Producer): กลุ่มผู้ผลิตไฟฟ้าขนาดใหญ่ที่จำหน่ายไฟให้ กฟผ. (EGAT) ตามสัญญาระยะยาว
- SPP (Small Power Producer): กลุ่มผู้ผลิตขนาดกลาง-เล็กที่จำหน่ายไฟฟ้าให้ภาครัฐหรือภาคเอกชนโดยตรง
- IPS (Independent Power Supplier): กลุ่มผู้ผลิตไฟฟ้าอิสระเช่น ระบบ Solar Rooftop หรือโครงการพลังงานหมุนเวียนภาคเอกชนที่ผลิตเพื่อใช้เองหรือขายในระบบแบบเปิด
แนวโน้มเห็นได้ชัดว่ากลุ่ม IPS มีการเติบโตอย่างรวดเร็ว โดยเฉพาะภาคธุรกิจและอุตสาหกรรมที่หันมาใช้โซลาร์เซลล์ติดตั้งบนหลังคาเพื่อประหยัดต้นทุนและตอบโจทย์เป้าหมาย ESG
การเปลี่ยนผ่านสู่พลังงานสะอาดภายใต้แผน PDP2024
แผนพัฒนากำลังผลิตไฟฟ้าแห่งชาติหรือ PDP2024 เป็นกรอบสำคัญที่ผลักดันการเปลี่ยนผ่านจากพลังงานฟอสซิลไปสู่พลังงานสะอาด โดยมีเป้าหมายเพิ่มสัดส่วนพลังงานหมุนเวียนเป็นกว่า 50% ภายในปี 2580 เพื่อลดการปล่อยคาร์บอนและสร้างความมั่นคงทางพลังงาน
นโยบายรัฐและสิทธิประโยชน์ทางภาษีที่สนับสนุนพลังงานสะอาด ทำให้โครงการโซลาร์ฟาร์ม พลังงานลม และชีวมวลได้รับความสนใจจากนักลงทุนทั้งในและต่างประเทศ โดยเฉพาะกลุ่มองค์กรขนาดใหญ่ที่มีเป้าหมาย RE100 เช่น Google และ Microsoft ที่มองไทยเป็นฐานการผลิตไฟฟ้าสะอาดในภูมิภาค
อย่างไรก็ตาม ความท้าทายยังคงมีอยู่ ได้แก่ ความไม่เสถียรของพลังงานหมุนเวียน การลงทุนโครงสร้างพื้นฐานสายส่งไฟฟ้า และความซับซ้อนของระบบโครงข่ายที่ต้องใช้เทคโนโลยีขั้นสูงในการบริหารจัดการ
ความท้าทายของอุตสาหกรรมไฟฟ้าไทย
ปัจจัยที่อาจเป็นอุปสรรคต่อการเติบโตของธุรกิจผลิตไฟฟ้าได้แก่
- ความผันผวนของราคาก๊าซธรรมชาติและถ่านหิน ซึ่งส่งผลต่อการวางแผนต้นทุนการผลิต
- ระบบโครงสร้างพื้นฐานโดยเฉพาะสายส่งไฟฟ้าที่ต้องเร่งอัพเกรดให้รองรับพลังงานจากแหล่งที่หลากหลาย
- กฎระเบียบที่เปลี่ยนแปลงอย่างรวดเร็ว กระทบความมั่นใจของนักลงทุน
- การแข่งขันจากผู้ผลิตไฟฟ้าต่างชาติที่มีเทคโนโลยีและเงินทุนมากกว่า
บทบาทของเทคโนโลยีและนวัตกรรม
เทคโนโลยีมีบทบาทสำคัญในการขับเคลื่อนอุตสาหกรรมไฟฟ้าโดยเฉพาะ
- ระบบกักเก็บพลังงาน (ESS): ช่วยเพิ่มเสถียรภาพในการจ่ายไฟจากแหล่งพลังงานหมุนเวียน
- AI และ IoT: ใช้ในการวิเคราะห์พฤติกรรมการใช้ไฟฟ้า จัดการโหลดและบำรุงรักษาระบบล่วงหน้า
- โรงไฟฟ้ารุ่นใหม่: เช่น โรงไฟฟ้าไฮโดรเจนและนิวเคลียร์ขนาดเล็ก (SMR) ที่ตอบโจทย์ Net Zero
ผลกระทบต่อผู้บริโภคและตลาดไฟฟ้า
ผู้บริโภคไทยกำลังก้าวสู่บทบาท Prosumer หรือผู้ผลิต-ผู้บริโภคพลังงาน ผ่านการติดตั้งโซลาร์รูฟท็อปทั้งในบ้านและภาคธุรกิจ ทำให้การพึ่งพาไฟจากสายส่งกลางลดลงในบางช่วงเวลา
ในขณะเดียวกัน ตลาดไฟฟ้าอัจฉริยะ (Smart Grid) กำลังเติบโต ระบบบริหารพลังงานในบ้านและธุรกิจช่วยให้สามารถตรวจสอบและควบคุมการใช้ไฟฟ้าได้อย่างแม่นยำ ผ่านแอปพลิเคชันและระบบจัดการโหลดแบบเรียลไทม์
นอกจากนี้ การเติบโตของรถยนต์ไฟฟ้า (EV) ยังส่งผลต่อโครงสร้างการใช้ไฟฟ้าในประเทศ ต้องมีการเตรียมความพร้อมด้านสถานีชาร์จและระบบโหลดบาลานซ์อย่างเหมาะสม
แนวโน้มการเงินและการลงทุนในพลังงาน
ในด้านการเงินการลงทุนในพลังงานหมุนเวียนได้รับแรงสนับสนุนจากแนวโน้ม Green Finance และ ESG Investment โดยเฉพาะการออก Green Bonds และการจัดตั้งกองทุนเพื่อพลังงานสะอาด
นอกจากนี้โครงการความร่วมมือระหว่างประเทศเช่น PPP และ Joint Venture กับนักลงทุนต่างชาติก็เริ่มมีบทบาทเพิ่มขึ้น โดยเฉพาะโครงการขนาดใหญ่ที่ต้องใช้เทคโนโลยีขั้นสูงและเงินทุนจำนวนมาก
โอกาสและความเสี่ยงทางการเงินของธุรกิจผลิตไฟฟ้า
สรุป
อุตสาหกรรมผลิตไฟฟ้าของไทยกำลังเผชิญกับการเปลี่ยนผ่านครั้งสำคัญสู่ยุคพลังงานสะอาดที่มีการเติบโตอย่างต่อเนื่องทั้งในด้านความต้องการใช้ไฟฟ้าและการลงทุนในพลังงานหมุนเวียน ด้วยการสนับสนุนของนโยบายภาครัฐ เทคโนโลยีที่ก้าวหน้าและการเปลี่ยนแปลงพฤติกรรมผู้บริโภค ธุรกิจผลิตไฟฟ้าภาคเอกชนจึงต้องเร่งปรับตัวทั้งในด้านการบริหารจัดการ พัฒนาเทคโนโลยี และการเงินเพื่อให้พร้อมแข่งขันในตลาดที่มีความท้าทายสูง การลงทุนในพลังงานสะอาดและนวัตกรรมใหม่จึงเป็นกุญแจสำคัญที่จะสร้างโอกาสและความยั่งยืนในอนาคต
สำหรับผู้สนใจลงทุนหรือขยายธุรกิจในภาคพลังงาน การทำความเข้าใจแนวโน้มและปัจจัยสำคัญเหล่านี้จะช่วยวางแผนกลยุทธ์ที่เหมาะสมและมั่นคงในระยะยาว พร้อมก้าวสู่อนาคตพลังงานที่สะอาดและยั่งยืนอย่างมั่นใจ
ในยุคที่พลังงานสะอาดไม่ใช่แค่ทางเลือกแต่คือโอกาสของธุรกิจและความยั่งยืนในระยะยาว ElectronMove พร้อมเป็นพาร์ตเนอร์ของคุณในการเปลี่ยนผ่านสู่พลังงานแสงอาทิตย์อย่างมั่นใจ ด้วยประสบการณ์ด้านโซลาร์เซลล์ครบวงจร ทั้งสำหรับบ้าน อาคารพาณิชย์และโรงงาน พร้อมทีมผู้เชี่ยวชาญและระบบ Monitoring ที่แม่นยำทุกแผง
- บริการออกแบบ ติดตั้ง ดูแลหลังการขาย
- ใช้อุปกรณ์คุณภาพมาตรฐานสากล
- รองรับนโยบาย Net Metering / Net Billing
- เพิ่มมูลค่าทรัพย์สินและลดต้นทุนค่าไฟระยะยาว